

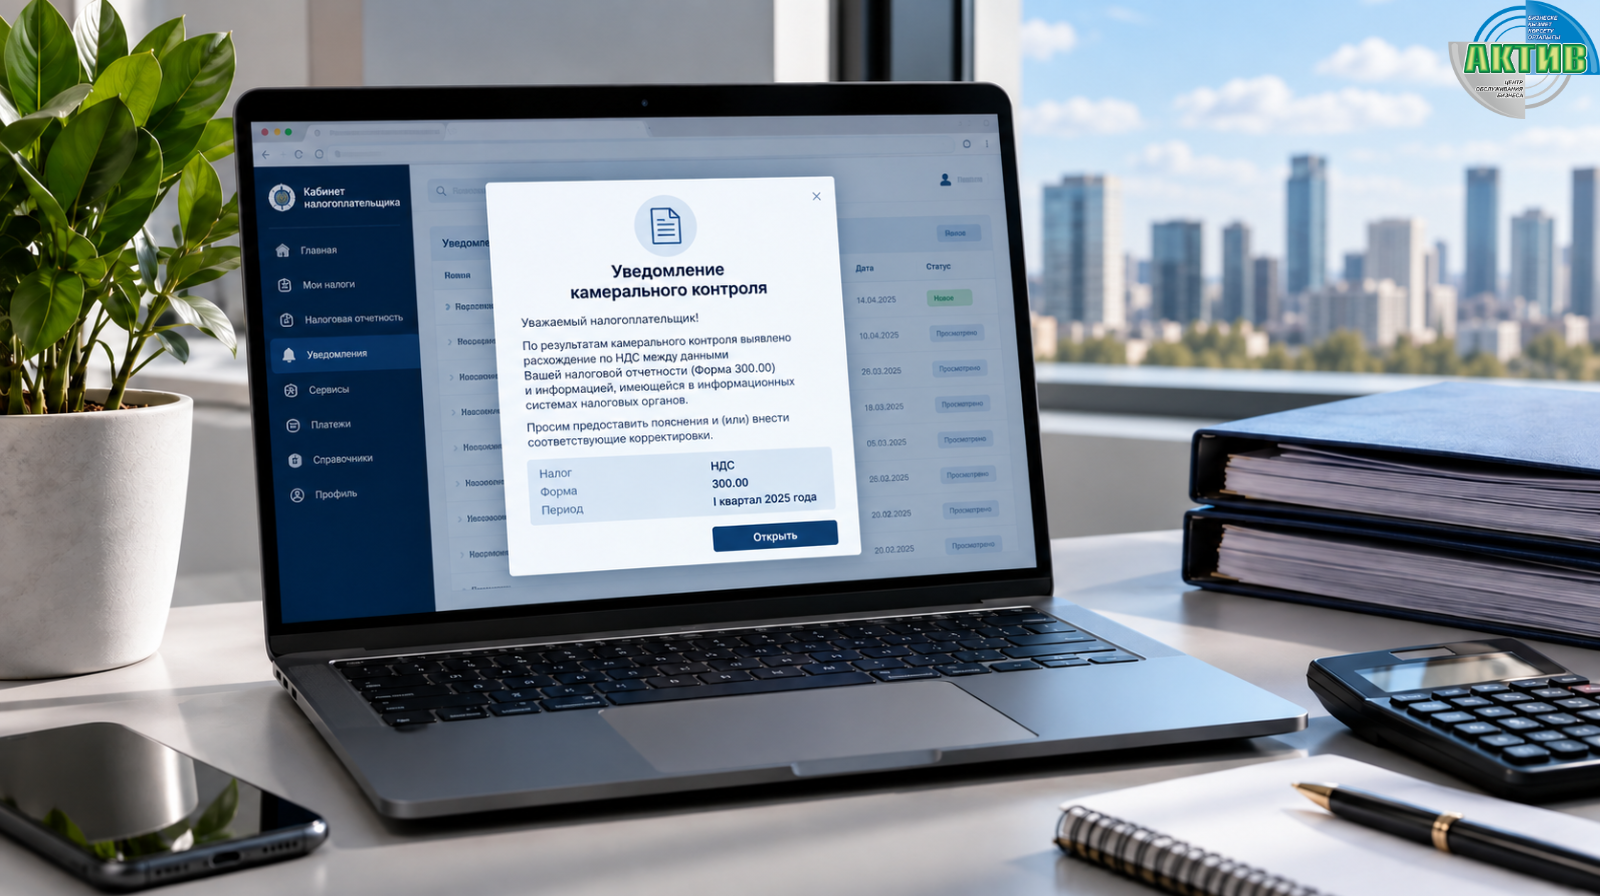
В сентябре 2026 года Комитет государственных доходов планирует направлять уведомления камерального контроля налогоплательщикам, у которых выявлены расхождения по НДС.
Проверка будет проводиться автоматически — данные электронных счетов-фактур будут сопоставляться с налоговой отчетностью по форме 300.00.
В каких случаях может прийти уведомление
Одно из оснований — выявленное занижение суммы НДС у поставщика налогоплательщика, который заявил требование на возврат превышения НДС.
Речь идет о НДС по реализованным товарам, работам и услугам.
Сколько времени дается на ответ
На исполнение уведомления предусмотрено 30 рабочих дней.
Если налогоплательщик согласен с выявленным расхождением, нужно представить дополнительную налоговую отчетность.
Если не согласен — направить письменное пояснение и обосновать отсутствие нарушения.
Что стоит проверить заранее
Налогоплательщикам имеет смысл заранее сверить:
- данные ЭСФ;
- сведения, отраженные в форме 300.00;
- суммы НДС по реализации.
Это позволит вовремя обнаружить возможные расхождения до получения уведомления.
Что будет, если уведомление не исполнить
Если выявленные нарушения не будут устранены, органы государственных доходов вправе провести налоговую проверку в соответствии с Налоговым кодексом.
Поэтому уведомления камерального контроля лучше не оставлять без ответа и соблюдать установленный срок исполнения.